
เรื่องการเงินเป็นสิ่งที่คนทำงานทุกคนควรให้ความสำคัญ ไม่ว่าจะประกอบอาชีพอะไรหรือมีรายได้มากน้อยแค่ไหน เพราะการหาเงินได้ไม่ได้หมายความว่าเราจะมีความมั่นคงทางการเงินเสมอไป การมีความรู้ทางการเงิน (Financial Literacy) ทั้งการบริหารรายรับรายจ่าย การออม และการลงทุน จึงเป็นทักษะสำคัญที่จะช่วยให้เราวางแผนชีวิต รับมือกับความเสี่ยง และเตรียมความพร้อมสำหรับอนาคตได้ดีขึ้น
แม้กระทั่งคนทำงาน HR ก็ควรมีความรู้เรื่องการเงินเช่นกัน เพราะปัญหาหนี้สินและความกังวลเรื่องค่าใช้จ่ายอาจส่งผลต่อสุขภาพจิตและประสิทธิภาพการทำงานของพนักงาน HR จึงมีบทบาทในการส่งเสริมสุขภาวะทางการเงิน (Financial Well-being) ทั้งการให้ความรู้และออกแบบสวัสดิการที่ช่วยสร้างความมั่นคงทางการเงินให้กับพนักงาน
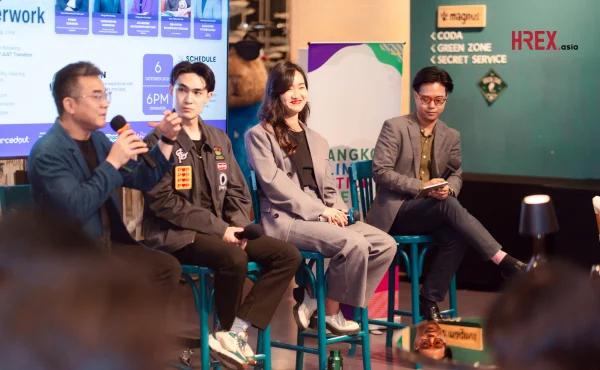
ด้วยเหตุนี้ งาน Money Freedom Forum 2026 จึงเป็นเวทีที่น่าสนใจสำหรับคนทำงานทุกสายอาชีพที่ต้องการเรียนรู้เรื่องการเงินและการลงทุนจากผู้เชี่ยวชาญ เพื่อวางแผนสร้างความมั่งคั่งและก้าวสู่อิสรภาพทางการเงิน โดย HREX ในฐานะ Media Partner ได้รวบรวมสาระสำคัญและแนวคิดที่น่าสนใจจากเวทีเสวนาภายในงานมาฝากทุกคนแล้ว ที่นี่
The Unbreakable Wealth Blueprint
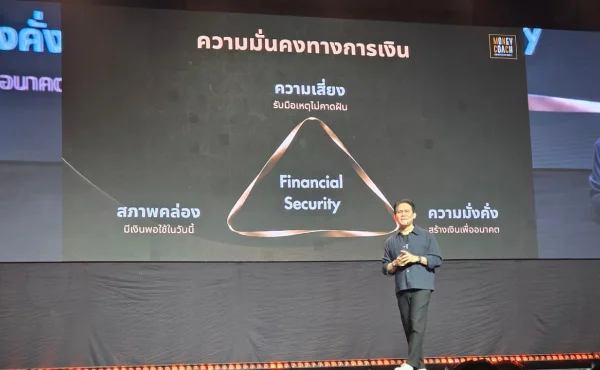
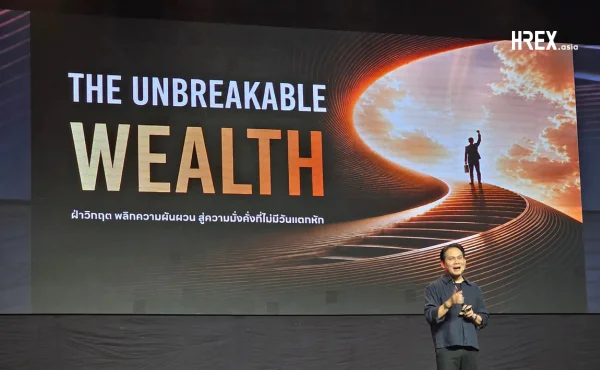
โค้ชหนุ่ม – จักรพงษ์ เมษพันธุ์ หรือ The Money Coach กล่าวเปิดเวที Money Freedom Forum 2026 ด้วยการชวนทบทวนความหมายของอิสรภาพทางการเงิน ผ่านประสบการณ์ชีวิตที่เคยเผชิญกับปัญหาหนี้สินของครอบครัวจากวิกฤตเศรษฐกิจต้มยำกุ้ง ก่อนค่อย ๆ สร้างตัวเองกลับมาจนมีอิสรภาพทางการเงินในเวลาเพียงไม่กี่ปี
เขามองว่าอิสรภาพทางการเงินเป็นเป้าหมายที่คุ้มค่าสำหรับคนธรรมดา เพราะหากคนรุ่นหนึ่งสร้างความมั่นคงให้ตัวเองได้ ก็อาจกลายเป็นรากฐานให้คนรุ่นต่อไปมีโอกาสเริ่มต้นชีวิตที่ดีขึ้น
ตลอด 22 ปีของการทำงานเป็นโค้ชการเงิน เขาพบว่าชีวิตคนเรามีความเปลี่ยนแปลงอยู่เสมอ บางคนเคยล้มเหลวทางการเงินแต่กลับมาสร้างตัวได้ ขณะที่บางคนเคยมีฐานะมั่นคง กลับสูญเสียทุกอย่างเมื่อเผชิญเหตุการณ์ไม่คาดฝัน ยิ่งปัจจุบันที่วิกฤตเกิดขึ้นถี่และซับซ้อนกว่าเดิม ทั้งปัญหาเศรษฐกิจ โรคระบาด สงคราม และภัยธรรมชาติ
“การมีเงินมากในวันนี้จึงไม่ได้รับประกันว่าจะมั่นคงตลอดไป คำถามสำคัญจึงอยู่ที่ว่า เราจะสร้างความมั่งคั่งอย่างไรให้สามารถรับมือกับความไม่แน่นอนเหล่านี้ได้”
โค้ชหนุ่มยกประสบการณ์ตัวเองเป็นตัวอย่าง หลังผ่านวิกฤตปี 2540 เขาเริ่มฟื้นฟูฐานะจนการเงินกลับมาเข้าที่ในปี 2547 แต่ยังเลือกใช้ชีวิตอย่างประหยัดและสะสมความมั่งคั่งต่อไป ทำให้เมื่อเกิดวิกฤตซับไพรม์ในปี 2551 และพอมีการระบาดของโควิด-19 เขาสามารถรับมือกับสถานการณ์ได้โดยไม่เดือดร้อนทางการเงินนัก
บทเรียนที่เขาได้รับคือ การมีเงินสำรองและควบคุมรายจ่ายให้อยู่ในระดับเหมาะสมช่วยให้ชีวิตมีทางเลือกมากขึ้น เมื่อไม่ต้องกังวลว่าจะมีเงินพอใช้ในวันพรุ่งนี้หรือไม่ เราก็สามารถนำเวลาและพลังงานไปพัฒนาตัวเองหรือมองหาโอกาสใหม่ ๆ ได้เต็มที่
สำหรับแนวทางสร้างอิสรภาพทางการเงิน สิ่งสำคัญคือการรักษาสมดุลระหว่างเงินที่ต้องใช้ในปัจจุบันกับการสะสมความมั่งคั่งในอนาคต โดยทุกแผนการเงินควรเตรียมพร้อมรับมือกับความเสี่ยงที่อาจเกิดขึ้น เพราะแม้เราจะประเมินความเสี่ยงบางอย่างได้ แต่ไม่มีใครรู้แน่ชัดว่าวิกฤตครั้งต่อไปจะเกิดขึ้นเมื่อใด
เขาจึงเสนอหลักคิดเรื่องความมั่งคั่งที่แข็งแกร่งผ่าน 4 เสาหลัก ได้แก่
- วิธีคิดและกระบวนทัศน์ที่ดี เพื่อทำความเข้าใจและปรับตัวต่อความเปลี่ยนแปลง
- การสร้างเกราะป้องกันทางการเงิน เพราะการมีเกมรับที่ดีช่วยให้เราผ่านวิกฤตได้
- การเติบโตเชิงรุก ด้วยการพัฒนาตัวเอง กล้าออกจากความเคยชิน และมองหาโอกาสใหม่
- ความมั่งคั่งที่ยั่งยืน ซึ่งรวมถึงการส่งต่อความรู้และแนวคิดทางการเงินที่ดีให้คนรุ่นต่อไป โดยไม่ลืมว่าทรัพย์สินที่มีอยู่สามารถสูญเสียไปได้เสมอ
“อย่างไรก็ตาม ความมั่งคั่งที่แท้จริงอาจไม่ได้วัดจากจำนวนเงินหรือทรัพย์สินที่เราครอบครองเพียงอย่างเดียว เพราะหากวันหนึ่งทุกอย่างที่สะสมมาสูญหายไป สิ่งที่ยังเหลืออยู่คือความรู้ ทักษะ ประสบการณ์ และความสามารถในการสร้างตัวเองขึ้นมาใหม่“
การมีอิสรภาพทางการเงินจึงควรมาพร้อมกับภูมิคุ้มกันที่แข็งแกร่ง ทั้งในแง่ของการบริหารเงินและวิธีคิด เพื่อให้เรายังสามารถใช้ชีวิตและเดินหน้าต่อได้ แม้ต้องเผชิญกับวิกฤตที่ไม่เคยคาดคิดมาก่อน
The Unbreakable You
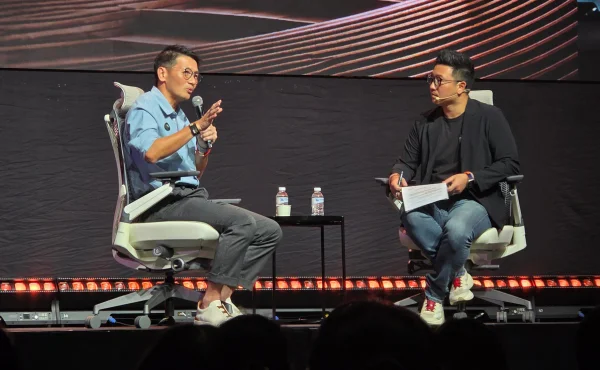
คุณ ธนา เธียรอัจฉริยะ ประธานกรรมการและกรรมการอิสระ จาก Bluebik ชวนคนทำงานกลับมาทบทวนว่า เราต้องมีเงินเท่าไหร่ถึงจะรู้สึกว่าชีวิตมั่นคง จากประสบการณ์ทำงานในแวดวงการเงินมายาวนาน
สำหรับตัวเขาเอง ยอมรับว่าแม้ตัวเองจะมีความรู้เรื่องการเงิน เขาก็ค้นพบว่าความมั่นคงทางการเงินเริ่มต้นจากการรู้ว่าตัวเองต้องใช้เงินเท่าไหร่ในการดำรงชีวิต ทั้งค่าใช้จ่ายหลังเกษียณ การดูแลครอบครัว และค่าเล่าเรียนของลูก ขณะเดียวกัน ความสามารถในการหารายได้ก็สำคัญไม่แพ้เงินที่มีอยู่
เพราะหากเรามั่นใจว่ายังสามารถหาเงินได้ ก็จะใช้ชีวิตโดยไม่ต้องกังวลกับอนาคตมากจนเกินไป
อีกหนึ่งปัจจัยที่มีอิทธิพลต่อพฤติกรรมทางการเงินคือ สังคมและผู้คนรอบตัว คุณธนาเล่าว่าสมัยทำงานในบริษัทหลักทรัพย์ก่อนวิกฤตเศรษฐกิจปี 2540 เขาเคยเล่นหุ้นเก็งกำไรและมีพฤติกรรมเสี่ยงทางการเงินตามสภาพแวดล้อมที่อยู่ (เขาใช้คำว่า “ดีชั่วรู้หมด แต่อดไม่ได้”) จนกระทั่งวิกฤตต้มยำกุ้งทำให้ได้เรียนรู้ว่า ช่วงเวลาที่ทุกอย่างกำลังเติบโตอาจทำให้เราหลงลืมความเสี่ยงได้ง่าย
ประสบการณ์ขาดทุนครั้งนั้นกลายเป็นบทเรียนสำคัญที่ทำให้เขาระมัดระวังเรื่องเงินมากขึ้น ปัจจุบันเขาจึงให้ความสำคัญกับการอยู่ท่ามกลางคนที่ใช้จ่ายอย่างมีเหตุผล เพราะนิสัยและวิธีคิดของคนรอบข้างส่งผลต่อการตัดสินใจของเราโดยไม่รู้ตัว
เมื่อพูดถึงการเตรียมพร้อมสำหรับอนาคต คุณธนามองว่าอายุ 60 ปีไม่ใช่จุดสิ้นสุดของการทำงานอีกต่อไป เพราะคนเรามีแนวโน้มอายุยืนขึ้น และอาจต้องวางแผนใช้ชีวิตไปจนถึงอายุ 90 ปี การมีอาชีพที่ 2 หรือความสามารถในการสร้างรายได้หลังเกษียณจึงเป็นเรื่องที่ควรเตรียมตัวตั้งแต่วันนี้ โดยเฉพาะการสะสมทักษะที่หลากหลาย ทั้งความรู้ในสายอาชีพและทักษะความเป็นมนุษย์ ซึ่งยังมีความสำคัญท่ามกลางการเติบโตของ AI
“ทักษะบางอย่างที่ดูไม่เกี่ยวข้องกับงานในปัจจุบัน อาจกลายเป็นโอกาสสำคัญในอนาคตได้ เราจึงไม่ควรหยุดเรียนรู้หรือจำกัดตัวเองอยู่กับความสามารถเพียงด้านเดียว”
สิ่งที่สำคัญไม่แพ้การสะสมเงิน คือการสะสมทักษะ ประสบการณ์ และผู้คนที่ดีไว้ในชีวิต คุณธนาเปรียบสิ่งเหล่านี้กับการลงทุนที่ต้องอาศัยทั้งเวลา ความสม่ำเสมอ และผลตอบแทน เมื่อสะสมมากพอ สิ่งที่เคยเรียนรู้และความสัมพันธ์ที่สร้างไว้จะค่อย ๆ ออกดอกออกผล คล้ายกับพลังของดอกเบี้ยทบต้น โดยเฉพาะการมีกัลยาณมิตรที่พร้อมสนับสนุนกันในวันที่เผชิญปัญหา อย่างไรก็ตาม
“การสร้างความสัมพันธ์ที่ดีต้องเริ่มจากการเป็นคนที่มีคุณค่าและพร้อมช่วยเหลือผู้อื่นด้วย เพราะความสัมพันธ์ที่ยั่งยืนเกิดจากการเกื้อกูลกัน”
นอกจากเงินและทักษะแล้ว คุณธนายังชวนให้มอง เวลาและสุขภาพเป็นต้นทุนสำคัญของชีวิต เพราะโอกาสบางอย่างมีช่วงเวลาที่เหมาะสมของมัน เช่น การพาพ่อแม่ไปเที่ยวในวันที่ท่านยังแข็งแรง หรือการสร้างความทรงจำกับลูกในช่วงวัยเด็กก็สำคัญ หากมัวแต่ทุ่มเททำงานเพื่อสะสมเงินจนละเลยสิ่งเหล่านี้ วันหนึ่งเราอาจมีเงินมากพอ แต่ไม่สามารถย้อนเวลากลับไปสร้างประสบการณ์แบบเดิมได้
“ลงทุนกับความทรงจำและประสบการณ์ชีวิตมีคุณค่าไม่ต่างจากการลงทุนทางการเงิน โดยเฉพาะเมื่อเข้าสู่ช่วงชีวิตที่มีความมั่นคงมากขึ้น การเลือกใช้เงินเพื่อสร้างความสุขและใช้เวลาร่วมกับคนสำคัญอาจให้ผลตอบแทนที่คุ้มค่ากว่าการมุ่งเพิ่มความมั่งคั่งเพียงอย่างเดียว”
ท้ายที่สุด คุณธนาเน้นย้ำว่าการสร้างชีวิตที่มั่นคงต้องอาศัยวินัยในการสะสมสิ่งต่าง ๆ อย่างต่อเนื่อง ทั้งเงิน ความรู้ สุขภาพ ประสบการณ์ และความสัมพันธ์ โดยไม่หลงไปกับความคิดที่อยากร่ำรวยอย่างรวดเร็ว เพราะอาจนำไปสู่การตัดสินใจที่มีความเสี่ยงสูงเกินกว่าผลตอบแทนที่คาดหวัง
และในช่วงหลัง เขาเองพูดถึงเรื่องโชคไว้เยอะมาก แต่นอกจากการพยายามทำให้ตัวเองโชคดีแล้ว เราควรหันมาถามตัวเองด้วยว่า “วันนี้เราได้เป็นความโชคดีของใครแล้วหรือยัง ?” เพราะเมื่อเราสร้างคุณค่าและเป็นประโยชน์ต่อผู้อื่น โอกาสและสิ่งดี ๆ ก็อาจย้อนกลับมาหาเราในวันที่คาดไม่ถึง
Growing Against the Tide
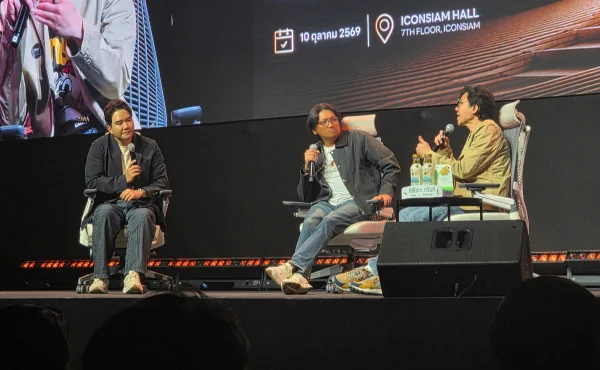
คุณ พันธ์ พะเนียงเวทย์ ผู้อำนวยการบริษัท ไทยเพรซิเดนท์ฟูดส์ จำกัด (มหาชน) และคุณ เพชร พะเนียงเวทย์ ผู้อำนวยการสายงานการตลาด บริษัท ไทยเพรซิเดนท์ฟูดส์ จำกัด (มหาชน) ร่วมถอดสูตรความสำเร็จ แลเแบ่งปันเบื้องหลังการบริหารธุรกิจของ มาม่า แบรนด์บะหมี่กึ่งสำเร็จรูปที่อยู่คู่คนไทยมายาวนานว่าทำอย่างไรจึงประสบความสำเร็จมายาวนาน
ทั้งคู่มองว่าหัวใจของการเติบโตของ มาม่า คือการเข้าใจพฤติกรรมผู้บริโภค กล้าทดลองสิ่งใหม่ และยอมรับว่าผลิตภัณฑ์ทุกอย่างไม่จำเป็นต้องประสบความสำเร็จเสมอไป เพราะผู้บริโภคชอบลองสินค้าใหม่เป็นธรรมชาติอยู่แล้ว แต่จะกลับมาซื้อซ้ำหรือไม่เป็นอีกเรื่องหนึ่ง มาม่าจึงพร้อมทดลองออกผลิตภัณฑ์ใหม่อยู่เสมอ หากสินค้าไหนไม่ถูกใจตลาดก็พร้อมปรับเปลี่ยน ส่วนสินค้าที่ได้รับความนิยมก็พัฒนาต่อยอดให้เติบโตต่อไป
อย่างไรก็ตาม ความท้าทายสำคัญของการทำธุรกิจในปัจจุบันคือต้นทุนที่เพิ่มสูงขึ้น โดยเฉพาะต้นทุนการจัดจำหน่ายทั้งช่องทางออนไลน์และออฟไลน์
คุณพันธ์เน้นว่าการทำธุรกิจให้มีกำไรต้องเริ่มจากการควบคุมต้นทุนอย่างจริงจัง ทุกบาทที่ประหยัดได้ล้วนส่งผลต่อผลประกอบการ ซึ่งมาม่ามีหลักคิดในการบริหารต้นทุนอาหารไม่ให้เกิน 28% ตามเกณฑ์ที่บริษัทใช้ พร้อมรักษาวินัยทางการเงินและหลีกเลี่ยงการกู้เงินมาลงทุน เพราะหากธุรกิจมีภาระดอกเบี้ยเพิ่มขึ้น ก็ยิ่งต้องสร้างรายได้มากขึ้นเพื่อให้คุ้มกับต้นทุนที่แบกรับอยู่
อีกหนึ่งจุดแข็งของมาม่าคือความสามารถในการพัฒนาสินค้าใหม่อย่างรวดเร็ว โดยใช้เวลาออกผลิตภัณฑ์ใหม่ไม่เกิน 3 เดือน คุณเพชรรับหน้าที่คิดไอเดียสินค้าและการตลาด ขณะที่คุณพันธ์และทีมงานรับผิดชอบการพัฒนาให้สินค้าออกมาอร่อยและผลิตได้จริง
แม้พวกเขาจะเป็นพี่น้องที่มีความคิดเห็นแตกต่างกันอยู่บ่อยครั้ง แต่ก็รู้จักแบ่งหน้าที่และรับฟังความเชี่ยวชาญของกันและกัน คุณพันธ์มองว่าการตัดสินใจทางธุรกิจไม่ควรใช้เสียงส่วนใหญ่ตัดสินทุกเรื่อง เพราะแต่ละคนมีความถนัดต่างกัน จึงต้องรู้ว่าประเด็นไหนควรให้น้ำหนักกับความเห็นของใคร เพื่อให้การทำงานเดินหน้าได้อย่างมีประสิทธิภาพ
ด้านการตลาด คุณเพชรเชื่อว่า แคมเปญที่ดีไม่จำเป็นต้องถูกใจทุกคน เพราะความชอบของผู้บริโภคแต่ละกลุ่มแตกต่างกัน เขายกตัวอย่างแคมเปญวัน April Fools’ Day ที่มาม่าเคยสร้างเรื่องถุงยางอนามัยแบรนด์มาม่าขึ้นมาเรียกเสียงฮือฮา รวมถึงการเลือกคุณ อิ้งค์ – วรันธร เปานิล นักร้องชื่อดังเป็นพรีเซนเตอร์ ซึ่งบางครั้งสื่อประชาสัมพันธ์ที่ออกมายังให้ภาพศิลปินโดดเด่นกว่าโลโก้แบรนด์เสียอีก
แต่เขามองว่าไม่จำเป็นต้องพยายามยัดเยียดแบรนด์ให้ผู้บริโภคจดจำตลอดเวลา หากแฟนคลับชื่นชอบศิลปินและเกิดความรู้สึกดีต่อแบรนด์ ก็อาจนำไปสู่การซื้อสินค้าได้ในที่สุด สิ่งสำคัญคือการกล้าคิดต่างและไม่ยึดติดกับความสำเร็จเดิม เพราะแม้แคมเปญที่เคยได้ผล หากนำกลับมาทำซ้ำบ่อยเกินไปก็อาจทำให้ผู้บริโภคเบื่อได้
สำหรับคนที่อยากเริ่มต้นทำธุรกิจ ทั้งคู่แนะนำว่าต้องศึกษาตลาดให้เข้าใจก่อนว่ายังมีโอกาสเติบโตเหลืออยู่หรือไม่ สินค้าของเรามีจุดแตกต่างจากคู่แข่งอย่างไร และควรกำหนดราคาเท่าไหร่จึงจะเหมาะสม
“ต่อให้เป็นสินค้าที่ดี หากวางขายผิดสถานที่ ผิดช่วงเวลา หรือตั้งราคาไม่สอดคล้องกับกลุ่มลูกค้า ก็อาจขายไม่ออกได้เช่นกัน”
นอกจากนี้ยังต้องแบ่งสัดส่วนเงินให้ชัดเจน โดยเฉพาะการไม่นำเงินที่มีภาระผูกพันไปเสี่ยงลงทุน เพราะหากเกิดความผิดพลาดขึ้นมา อาจส่งผลกระทบต่อสภาพคล่องและความมั่นคงของธุรกิจได้
บทเรียนจากมาม่าคือการเติบโตท่ามกลางวิกฤตต้องอาศัยทั้งความกล้าและความระมัดระวังไปพร้อมกัน กล้าลองผลิตภัณฑ์ใหม่ กล้าทำการตลาดที่แตกต่าง แต่ต้องรักษาวินัยทางการเงินและรู้จักควบคุมต้นทุน และถึงแม้ มาม่า จะประสบความสำเร็จ แต่เบื้องหลังยังมีความผิดพลาดและอุปสรรคอีกมากมาย ดังนั้น คนทำธุรกิจอย่าลืมให้ความสำคัญกับตัวเลข ผลลัพธ์จริง และความสามารถในการอยู่รอด มากกว่าแค่การพยายามสร้างภาพความสำเร็จให้คนอื่นเห็นเท่านั้น
|
Unlock Your Human Advantage
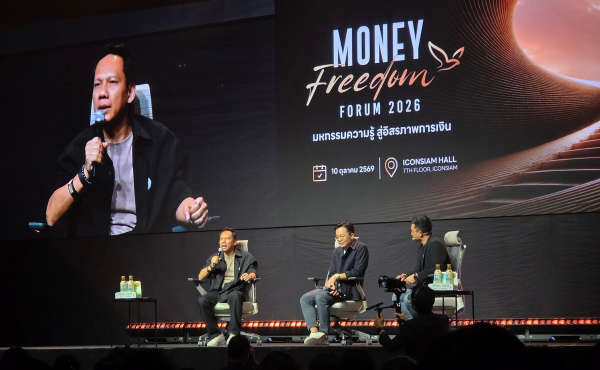
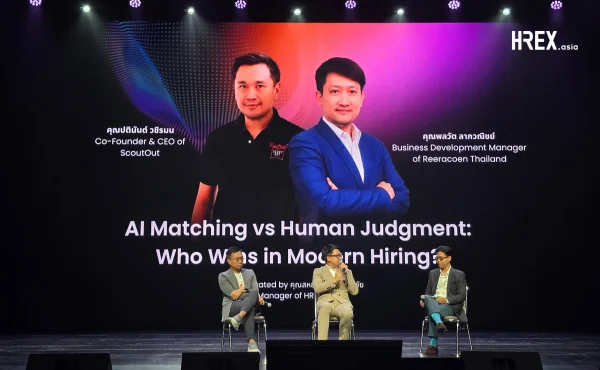
เมื่อ AI ทำงานแทนคนได้มากขึ้น คนแบบไหนที่องค์กรจะยังอยากรักษาไว้ ? นี่คือประเด็นสำคัญที่คุณ อภิชาติ ขันธวิธิ จาก QGEN Consultant และ ดร.วิโรจน์ จิรพัฒนกุล รองประธานเจ้าหน้าที่บริหารด้านปัญญาประดิษฐ์ LINE MAN Wongnai และ President of Skooldio มาร่วมแลกเปลี่ยนมุมมองกันใน Sessionouh ที่แม้จะไมไ่ด้เกี่ยวกับเรื่องการเงินโดยตรง แต่มันก็เกี่ยวข้องกับความมั่นคงทางการเงินของคนทำงานอย่างหลีกเลี่ยงไม่ได้
เพราะเมื่อ AI สามารถทำงานบางอย่างได้ดีกว่ามนุษย์ คำถามสำคัญจึงอยู่ที่ว่า เราจะทำอย่างไรให้ตัวเองยังมีคุณค่าในตลาดแรงงาน และเป็นคนที่องค์กรอยากรักษาไว้ในระยะยาว ?
คุณอภิชาติชวนคนทำงานกลับมาประเมินคุณค่าของตัวเองผ่านคำถามสำคัญว่า “งานที่เราทำอยู่ ช่วยให้องค์กรแข่งขันได้ดีขึ้นอย่างไร ?” เพราะในวันที่ทุกธุรกิจต้องแข่งขันกันอย่างหนัก องค์กรจำเป็นต้องพิจารณาว่างานส่วนไหนสามารถใช้ AI ทดแทนได้ และงานส่วนไหนยังต้องอาศัยมนุษย์ โดยเฉพาะคนที่สามารถสร้างผลลัพธ์ทางธุรกิจได้จริง ไม่ว่าจะเป็นการเพิ่มรายได้ ลดต้นทุน สร้างโอกาสเติบโต หรือลดความเสี่ยงให้กับองค์กร
“หากงานที่เราทำไม่สามารถตอบโจทย์เหล่านี้ได้เลย ก็อาจเป็นสัญญาณว่าตำแหน่งงานของเรากำลังมีความเสี่ยง และจำเป็นต้องพัฒนาความสามารถใหม่ ๆ เพื่อเพิ่มคุณค่าให้กับตัวเอง”
ขณะที่ ดร.วิโรจน์ มองว่า แม้ AI จะเก่งกว่ามนุษย์ในงานหลายประเภท แต่การทำงานจริงยังต้องอาศัยความเข้าใจบริบท การตัดสินใจ และการประสานงานระหว่างผู้คน ซึ่งเป็นสิ่งที่มนุษย์ยังมีบทบาทสำคัญ อย่างไรก็ตาม แทนที่จะมัวกังวลว่า AI จะมาแย่งงานหรือพยายามแข่งขันกับมัน เขาเสนอให้คนทำงานหันมาใช้ AI เพื่อเพิ่มศักยภาพของตัวเอง ทั้งการเรียนรู้ทักษะใหม่ ฝึกฝนการทำงาน และสร้างผลงานที่มีคุณภาพมากขึ้น
“เพราะทุกวันนี้ AI สามารถทำหน้าที่เป็นผู้ช่วยเรียนรู้ได้ตลอดเวลา แม้หัวหน้าหรือเพื่อนร่วมงานจะไม่มีเวลาสอนเราก็ตาม คนที่นำ AI มาใช้สร้างผลงานได้ดีกว่าคนอื่น จึงมีโอกาสสร้างความได้เปรียบในการทำงานและเพิ่มคุณค่าให้กับองค์กรได้มากขึ้น”
อีกหนึ่งประเด็นที่น่าสนใจคือความท้าทายของคนรุ่นใหม่ที่กำลังเข้าสู่ตลาดแรงงาน คุณอภิชาติมองว่าการแข่งขันทางธุรกิจที่รุนแรงขึ้นทำให้องค์กรจำนวนมากต้องการคนที่พร้อมทำงานได้ทันที จนบางแห่งไม่อยากรับเด็กจบใหม่เพราะไม่มีเวลาฝึกสอน แต่เขาเตือนว่าการมีประสบการณ์ทำงานมากไม่ได้หมายความว่าจะพร้อมทำงานเสมอไป เพราะบางครั้งเด็กจบใหม่อาจมีทักษะที่ตอบโจทย์ธุรกิจมากกว่า เช่น ความเข้าใจพฤติกรรมผู้บริโภครุ่นใหม่ หรือความสามารถในการใช้แพลตฟอร์มอย่าง TikTok เพื่อสร้างยอดขาย
ดังนั้น HR จึงต้องกลับมาทบทวนว่าองค์กรกำลังแข่งขันด้วยอะไร และต้องการความสามารถแบบไหนจริง ๆ แทนการใช้จำนวนปีประสบการณ์เป็นเกณฑ์ตัดสินเพียงอย่างเดียว ว่าเขาพร้อมใช้งาน
สำหรับคนที่กำลังหางาน ดร.วิโรจน์แนะนำให้หมั่นสำรวจความสามารถของตัวเองทุก 3 เดือนว่า เรามีทักษะอะไรที่เชี่ยวชาญ และสามารถนำไปสร้างประโยชน์ให้องค์กรได้อย่างเป็นรูปธรรมบ้าง โดยเฉพาะการเตรียม Resume ที่ควรปรับให้เหมาะกับแต่ละตำแหน่ง แทนการใช้ฉบับเดียวสมัครทุกงาน พร้อมนำเสนอทักษะและผลงานที่เกี่ยวข้องกับความต้องการขององค์กรให้ชัดเจน
ขณะเดียวกัน เขายังยกตัวอย่างแนวทางการเลือกคนของ LINE MAN Wongnai ที่ให้ความสำคัญกับคนประเภท Generally Smart หรือคนที่มีพื้นฐานความสามารถดี เรียนรู้เร็ว สนใจสิ่งใหม่ และพร้อมปรับตัวตามการเปลี่ยนแปลงของเทคโนโลยีและธุรกิจ เพราะความเชี่ยวชาญเฉพาะด้านเพียงอย่างเดียวอาจไม่เพียงพอสำหรับการทำงานในอนาคต
คุณอภิชาติยังชวน HR ทบทวนนิยามของคำว่า Talent เพราะคนที่เคยเป็นกำลังสำคัญขององค์กรในอดีต อาจไม่ได้มีทักษะตรงกับกลยุทธ์ธุรกิจในอนาคตอีกต่อไป องค์กรจึงต้องประเมินอยู่เสมอว่าคนแบบไหนคือ Strategic Talent ที่จำเป็นต่อการเติบโต โดยเฉพาะคนที่สามารถสร้างรายได้ ลดต้นทุน เพิ่มโอกาสทางธุรกิจ และช่วยลดความเสี่ยง ซึ่งเป็นกลุ่มคนที่องค์กรย่อมต้องการรักษาไว้มากที่สุด
โจทย์สำคัญของคนทำงานไม่ใช่การพยายามเอาชนะ AI แต่เป็นการเรียนรู้ว่าจะใช้ AI มาต่อยอดความสามารถของตัวเองได้อย่างไร เพราะยิ่งเราสะสมทักษะและเรียนรู้วิธีทำงานใหม่ ๆ ได้มากเท่าไหร่ ก็ยิ่งมีโอกาสสร้างผลงานที่มีคุณค่า และรักษาความสามารถในการหารายได้ของตัวเองท่ามกลางตลาดแรงงานที่เปลี่ยนแปลงอย่างรวดเร็ว
The 100-Year Plan: Life-Money-Plan
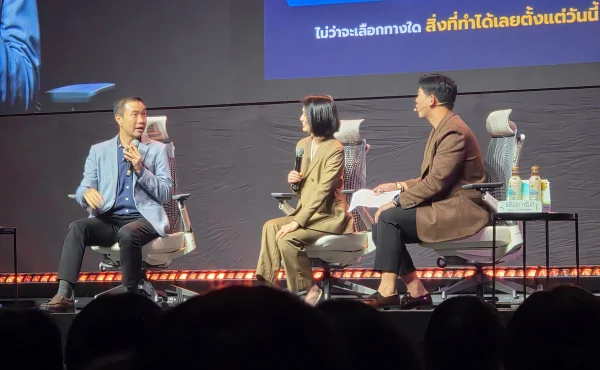
คุณ ศักดา สรรพปัญญาวงศ์ ผู้ร่วมก่อตั้งและประธานเจ้าหน้าที่บริหาร บริษัทหลักทรัพย์ที่ปรึกษาการลงทุน อเวนเจอร์ แพลนเนอร์ จำกัด และ พญ.ธิดากานต์ รุจิพัฒนกุล หรือหมอผิง รองผู้อำนวยการโรงพยาบาลสมิติเวช สุขุมวิท ร่วมพูดคุยกันว่า วางแผนชีวิตอย่างไรให้มีเงินพอใช้ สุขภาพดี และมีความสุขไปจนถึงอายุ 100 ปี ?
คุณศักดามองว่าการวางแผนการเงินมีหลักคณิตศาสตร์ที่ค่อนข้างแน่นอน แต่สิ่งที่เปลี่ยนแปลงอยู่เสมอคือสมมติฐานที่นำมาใช้คำนวณ ทั้งเงินเฟ้อ ผลตอบแทนจากการลงทุน และระยะเวลาที่เราจะมีชีวิตอยู่ แม้ทุกวันนี้การคาดการณ์อนาคตล่วงหน้าเพียง 3 ปียังทำได้ยาก แต่ก็ไม่ได้หมายความว่าเราควรเลิกวางแผน โดยเฉพาะเมื่อมีโอกาสที่คนรุ่นใหม่จะต้องเตรียมเงินไว้ใช้หลังเกษียณอีกหลายสิบปี
คุณศักดายกตัวอย่างว่า หากต้องการมีเงินใช้หลังเกษียณเดือนละ 50,000 บาท เป็นเวลาประมาณ 40 ปี จำนวนเงินที่ต้องเตรียมอาจสูงถึงหลายสิบล้านบาท โดยในตัวอย่างที่เขานำเสนอ หากไม่มีผลตอบแทนจากการลงทุนเลย อาจต้องเตรียมเงินถึง 45 ล้านบาท
แต่หากสามารถบริหารเงินให้ได้รับผลตอบแทนเฉลี่ยประมาณ 3–5% ต่อปี ก็จะช่วยลดภาระการสะสมเงินลงได้มาก อย่างไรก็ตาม การบริหารเงินหลังเกษียณมีความแตกต่างจากช่วงวัยทำงาน
“เพราะเราเปลี่ยนจากคนที่มีรายได้เข้ามาเติมเงินลงทุนอย่างต่อเนื่อง มาเป็นคนที่ต้องทยอยถอนเงินสะสมออกมาใช้ ขณะที่ความสามารถในการรับความเสี่ยงก็ลดลงตามวัย การวางแผนเกษียณจึงต้องคำนึงถึงทั้งผลตอบแทน ความเสี่ยง และการจัดสรรเงินให้เพียงพอตลอดช่วงชีวิตที่เหลืออยู่”
ขณะที่หมอผิงชวนมองอีกด้านหนึ่งว่า การมีอายุยืนไม่ได้หมายความว่าเราจะมีสุขภาพดีไปตลอดชีวิต โดยอธิบายความแตกต่างระหว่าง Lifespan หรือจำนวนปีที่มีชีวิตอยู่ กับ Healthspan หรือช่วงเวลาที่เราสามารถใช้ชีวิตได้อย่างมีสุขภาพดี ซึ่งข้อมูลที่เธอยกมาระบุว่าคนไทยอาจมีช่วงเวลาที่ต้องเผชิญกับปัญหาสุขภาพเรื้อรังเฉลี่ยราว 9.5 ปี โดยเฉพาะโรคไม่ติดต่อเรื้อรัง (NCDs) เช่น เบาหวาน ความดันโลหิตสูง โรคหัวใจ โรคหลอดเลือดสมอง และโรคไต ซึ่งล้วนสร้างภาระค่าใช้จ่ายในระยะยาว
เป้าหมายสำคัญจึงควรเป็นการลดจำนวนปีที่ต้องใช้ชีวิตอยู่กับความเจ็บป่วยให้น้อยที่สุด เพราะต่อให้มีเงินเกษียณมากเพียงใด หากสุขภาพไม่เอื้ออำนวย เราก็อาจไม่สามารถใช้ชีวิตอย่างที่ตั้งใจไว้ได้
สำหรับการรับมือค่าใช้จ่ายด้านสุขภาพ คุณศักดาเสนอให้เตรียมเกราะป้องกันทางการเงินไว้ 3 ชั้น ได้แก่ ประกันสุขภาพ เงินสำรองสำหรับค่ารักษาพยาบาล และสิทธิรักษาพยาบาลจากภาครัฐ โดยต้องเข้าใจว่าประกันสุขภาพมีเงื่อนไขและข้อจำกัดตามช่วงเวลาที่สมัครและประวัติสุขภาพ
ขณะที่หมอผิงเตือนว่า ค่าใช้จ่ายที่หลายคนมองข้ามคือค่าผู้ดูแลในยามเจ็บป่วย ซึ่งอาจไม่ได้รับความคุ้มครองจากประกัน และมีแนวโน้มเพิ่มขึ้นตามระยะเวลาที่ต้องดูแล หากสมมติให้ค่าใช้จ่ายส่วนนี้เพิ่มขึ้นปีละ 5% ค่าใช้จ่าย 1 ล้านบาทในวันนี้อาจเพิ่มเป็นประมาณ 3.4 ล้านบาทในอีก 25 ปีข้างหน้า ดังนั้น การเตรียมเงินสำรองจึงควรครอบคลุมทั้งค่ารักษาพยาบาลและค่าใช้จ่ายในการดูแลระยะยาวด้วย
เธอยังเสนอให้ทุกคนบริหาร “พอร์ตสุขภาพ” เหมือนกับพอร์ตการลงทุน โดยเริ่มดูแลตัวเองให้เร็วที่สุด ประเมินความเสี่ยงด้านสุขภาพของตัวเอง กินอาหารที่เหมาะสม ออกกำลังกายสม่ำเสมอ ลดพฤติกรรมที่บั่นทอนสุขภาพอย่างการดื่มหนัก ความเครียด และการนอนหลับไม่เพียงพอ พร้อมทบทวนสุขภาพตามช่วงวัย
ซึ่งเธอเปรียบการกินดีและออกกำลังกายเป็นรายได้ที่เติมเข้าบัญชีสุขภาพ ส่วนพฤติกรรมเสี่ยงเปรียบเสมือนหนี้สินที่สะสมเพิ่มขึ้นทุกวัน คุณศักดาเสริมว่าการลงทุนกับสุขภาพให้ผลตอบแทนที่คุ้มค่า เพราะประโยชน์ที่ได้รับเกิดขึ้นได้ตั้งแต่วันนี้ ทั้งความแข็งแรง พลังงานในการทำงาน และคุณภาพชีวิตที่ดีขึ้น จึงควรเริ่มสะสมต้นทุนสุขภาพตั้งแต่ยังแข็งแรง ก่อนที่ปัญหาสุขภาพจะกลายเป็นภาระที่ต้องถอนเงินจากบัญชีเกษียณมาใช้
ท้ายที่สุด ทั้งสองเห็นตรงกันว่า กาการเกษียณอายุไม่ควรหมายถึงการหยุดทำงานแล้วใช้ชีวิตอยู่บ้านไปวัน ๆ เพราะหากเรามีโอกาสอยู่ถึงอายุ 100 ปี ช่วงเวลาหลังเกษียณอาจยาวนานถึง 30–40 ปี การมีชีวิตที่ดีจึงต้องเตรียมพร้อมมากกว่าเรื่องเงิน ทั้งการมีเป้าหมายที่ทำให้อยากตื่นขึ้นมาในแต่ละวัน การรู้จักใช้เวลาว่างให้เกิดคุณค่า การมีสังคมและความสัมพันธ์นอกเหนือจากครอบครัว รวมถึงการรักษาสุขภาพให้พร้อมทำกิจกรรมที่ชื่นชอบ
ขณะเดียวกัน เราต้องเรียนรู้วิธีบริหารเงินที่สะสมมาตลอดชีวิตให้เหมาะกับช่วงวัย และฝึกตัวเองให้เป็นคนที่มีความสุขได้ง่ายขึ้นตั้งแต่วันนี้ เพราะ เป้าหมายของการวางแผนชีวิต 100 ปี ไม่ควรจบลงแค่การมีเงินพอใช้ไปจนวันสุดท้าย แต่ควรทำให้เรามีสุขภาพดี มีความสุข และยังรู้สึกว่าชีวิตมีความหมายในทุกช่วงวัย